網頁

顯示具有 生活保險 – 保險生活 標籤的文章。 顯示所有文章

2016年8月21日 星期日

年輕人為何不婚不生?數據化給你看!

發佈日期:2016/08/21

今天早上看到一篇文章:一個小孩從出生養到大學畢業,要花多少錢?實際算給你看。作者算出來平均養一個小孩到大學從203萬到464萬不等,這還不是最花錢的,有的從小上才藝班、安親班,隨隨便便都可能破500萬。

這樣的文章引起了我的好奇,於是我到行政院的網站去找2015年的平均薪資按年齡去區分,大致的資料如下:


我很好奇的把年輕人從出社會到65歲的平均總收入,及他們以男、女分開來算的平均總收入,還有適婚年齡前可以積的金額做成表格。以下的有些數據是以個人比較主觀的假設製作,如有異議,敬請包含!


從以上的表格來看,如果是以每個月存款率30%來看,我假設男性在35歲時結婚,女性在33歲時結婚,到那時,男性平均可以存到148萬5千元左右。女性平均可以存到119萬2千元。

所以,結婚能用的資金只有大概268萬左右,這包含買車子、買房子(有些人希望搬出去自己住)、裝潢、結婚所需、訂婚所需、蜜月旅行。

這樣的資金看起來不少,但是有真正買過房子、裝潢過的人就知道,那筆費用根本就不夠。
更何況有許多年輕人的儲蓄率根本不到30%。

接下來,假設養育小孩的錢包含在每個月的生活費中,而生活費佔夫妻總收入的55%。買房子花了700萬(桃園地區),車子花了70萬,退休後可用金額只剩下約540萬元。

而夫妻退休有540萬可用,夠嗎?
您可以參考TVBS針對『退休餘命23年!「生活開銷」約775萬』的報導如下:


從上面的數據看來,年輕人不敢結婚,不敢生小孩是正常的,當自己的生活都難以照顧到,更難去照顧下一代。

所以,我常常鼓勵年輕人要多學習其他的技能和投資理財,畢竟,財務問題不會因為你不理它,它就會憑空消失。

2015年12月19日 星期六

為什麼我的車險保費變貴了?

常常遇到客戶問我,為什麼我今年的車險保費變貴了?
由於車體險的計算較為複雜,因此,這裡只說明強制險和第三人責任險。
保費變貴的原因有很多種,我舉幾個常見的原因來說明。

第一:「全體保戶」的理賠率上升,第三人責任險的保費就會調升。
例如:全體全年保費收入是100元,而原本預期全體全年理賠的金額是80元,但是,實際上全年理賠的金額是110元。如此一來,隔一年的保費就會調升,以應付過多的理賠金額。
目前,實務上的理賠金額已愈來愈高,所以,今年的第三人責任險的保費也都被調高。


第二:「前三年」有理賠過。
一般來說,車險分強制險保費和任意險保費。
所以,這裡就要分成兩部份說明。
本人以自己的保單來解說。


 在上圖中,我們可以看到有三個主要影響保費計算的係數:「強制險係數」、「任意險係數」、「車體險係數」。

除了以上三個係數,會影響車險計算的還有車輛種類(自用小客車、自用小貨車、營業用車…等)、廠牌型式(BMW 320i、Benz C250、Toyota Altis...等)

在強制險部份:(註1)
會影響強制險保費的因素有三:「年齡」、「性別」、「違規肇事記錄」。
也就是說,誰是這台車的車主,還有車主的過去理賠次數(註2)。

一、年齡、性別部份:

上圖就是強制險的車主年齡及性別的保費係數表。
舉個例子來說,很多人問我,車子是不是買媽媽的名字,保費會比較便宜?
就上圖來看,如果媽媽是60歲以上,那她的強制險的保費係數是0.79,也就是說,如果以一般男性30歲左右的保費是100元的話,媽媽的保費會是79元(100×0.79),相對來說是比較便宜沒錯!(註3)


二、違規肇事記錄部份:

再來是過去的違規肇事紀錄。
如果是第一次投保的新保單,起保是以第4級來計算。如果前1年度沒有理賠記錄的話,就會降低1級(減費18%),也就是變成第3級。
但是,如果前1年度有理賠紀錄的話,每次理賠就會提高3級(加費30%)。
舉例來說,本人的強制險係數為1,也就是說,相較於第一次投保的人,我的保費會比他們便宜30%。如果第一次投保的保費是100元,那我的保費只要70元。(註2)(註3)


在任意險部份:(註4)
會影響任意第三人責任險保費的因素也有三:「年齡」、「性別係數」、「第三人責任險肇事紀錄」。
也就是說,誰是這台車的車主,還有車主的過去理賠次數(註2)。

一、年齡、性別部份:

所以,由上圖就可以看出來,原本在強制險保費裡,60歲以上的女性保費會比較便宜。但是,在第三人責任險裡,反而是30歲以上,未滿60歲的女性會比較便宜。


二、違規肇事記錄部份:

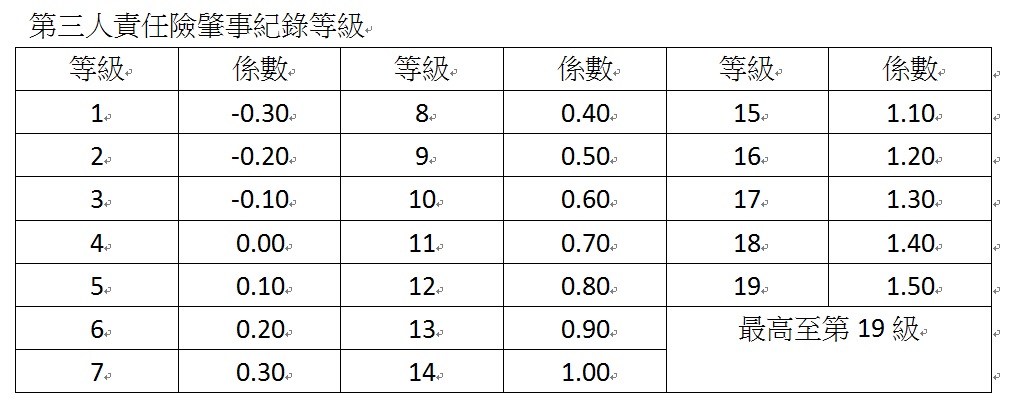
如果是第一次投保的新保單或者是之前沒有投保紀錄的人,起保是以第4級來計算。如果前1年度沒有理賠記錄的話,就會降低1級(減0.10),也就是變成第3級。
但是,如果前1年度有理賠紀錄的話,每次理賠就會提高3級(加0.30)。
舉例來說,本人的任意第三人責任險係數為5。也就是說,過去3年內,我有辦理賠過,因此,我的理賠紀錄是第5級,也就是0.10的係數
相較於第一次投保的人,我的保費會比他們貴10%。如果第一次投保的保費是100元,那我的保費只要110元。(註4)(註5)


結論:

每出險一次保費就可能增加到3成,而且是會回追三年的記錄。
有趣的是,車商業務常常告訴買車的車主,買車體險,如果一整年沒有理賠記錄的話,可以回原廠烤漆、換輪胎…等。
你可以注意看看第二年的續保單,你的強制險、任意險的係數應該就有變化了…
回廠烤個漆,換來連三年的貴保費,想想看,是不是真的划算。

對了,還有一個很重要的事。
因為車險是從人,也就是看車主是誰,所以:
一台車出險,車主名下所有車都一起漲保費!!!
因為很重要,所以要說三次!!!
所以,如果名下有很多台車的人,就……


資料來源:汽車保險修訂三版,財團法人保險事業發展中心發行

註1:自用小客車、自用小貨車的保費計算如下:
調整後純保費 = 基本純保費 × (年齡性別係數 + 違規肇事紀錄等級係數 - 1 ) 

註2:過去的理賠次數是以過去三年的理賠為主。所以,超過三年以上的理賠紀錄不計入。

註3:強制險的保費計算如註1,但為了方便理解,版主將保費計算拆開來看,並簡化說明。

註4:任意第三人責任險(自小客、貨車)的保費計算如下:
保險費 = 基本保費 × 從人因素係數(被保險人年齡、性別係數 + 賠款記錄係數)

註5:任意第三人責任險的保費計算如註4,但為了方便理解,版主將保費計算拆開來看,並簡化說明。

2015年11月27日 星期五

產險公司的意外險,理賠太多,隔年不續保?

常常聽到客戶在問,某某保險公司的業務員告訴他,意外險不要買產險公司的,因為產險公司的意外險不會保證續保。

事實上,他說的對了一半。因為,壽險公司的意外險也不會全部都是保證續保,只有極少數的意外險是保證續保。

為什麼保險公司的意外險不能保證續保呢?

原因就是:人會換工作,危險可能不一樣。

假設我買保險時是當老師,屬於職業分類裡面的第1類,也就是危險最低的職業。一年100萬的保費約$1,200左右。
但是,我後來因為覺得砂石車司機才是我的最愛,而跑去開砂石車。如此一來,危險從最低的第1類,變到最高的第6類。
第6類的保費約$5,500,也就是說,我少繳保費,而造成保險公司承擔比較高的風險,但短少保費。可能發生財務上的問題。
因此,保險公司有權利因為我的職業不同而選擇要不要讓我續保。


第二個常聽到的是:產險公司理賠太多,隔年不會讓我續保。但是壽險公司還是會續保。

真的是這樣嗎?眼見為憑吧?下面這張照片是某人壽保險公司通知客戶,前一年理賠過多,不接受原來的續保。


因此,理賠過多,不論是產險公司或壽險公司都可能拒絕客戶下一年度的續保。

那怎麼辦呢?

很簡單!就換一家保囉!


為了讓大家更了解產險公司和壽險公司意外險不同的地方,我做了一個比較表讓大家可以更了解。


產險公司
壽險公司
經營業務
主要為財產保險(如車險、火災保險、公共意外險…等)。
但財政部於民國八十六年准許經營傷害險(也稱意外險)。
主要為人身保險。如壽險、醫療險、防癌險、意外險、年金險…等。
保險費
產險是費率自由化,因此只要在收支平衡的前題下,保險公司可以依經驗和預估的損失率訂定保險費。
通常較產險公司高。
依照財政部的行政函令:
營業管理費用及預期利潤等之附加費用,一年期個人保單不得高於總保費百分之三十三。
因此,營業管理費用及預期利潤最高可達總保費的百分之三十二。
職業類別分類
通常第1~3類是同一個費率,第4、5、6類個別分開的費率。(註1)
例如:
第1~3類,100萬意外險保費$1,538。
第4類,100萬意外險保費$3,178。
第5類,100萬意外險保費$4,921。
第6類,100萬意外險保費$6,315。
通常不同危險類別有不同的費率。
例如:
第1類,100萬意外險保費$1,230。
第2類,100萬意外險保費$1,540。
第3類,100萬意外險保費$1,850。
第4類,100萬意外險保費$2,770。
第5類,100萬意外險保費$4,310。
第6類,100萬意外險保費$5,540。
保障內容
通常是以專案呈現,意外醫療內含在內。
許多專案還有特定意外加倍給付(火災、電梯、地震、大眾交通工具…等),一旦發生這些特定意外事故,除了原先費的保險金額,還另外給一筆保險金。
有些專案甚至結合個人責任保險。(註2)
通常意外醫療需要另外附加,另外付費,保費從第1類的$369到第6類的$1,662。
一般來說,僅保障死亡及殘廢。少數幾個險種會有特定事故及大眾交通工具的加倍給付。
續保
不保證續保。但通常有自動續保,也就是說,隔年以同樣的條件續保,繳交保費後,不用再另外簽一次文件。
通常不保證續保。也和產險公司一樣有自動續保。但極少數的意外險有保證續保。
繳費方式
通常為年繳。
通常可年繳、半年繳、季繳、月繳。
恐怖主義攻擊的理賠
本土產險公司均加入「傷害保險恐怖主義行為保險共保組織」。一旦發生恐怖主義,則每人最高理賠200萬元。
僅有少數外商產險公司未加入該組織,而以所保的金額理賠。
以所保的金額理賠。


註1:
職業分類裡,第一類的職業如:老師、行政小姐。
第二類的如:業務人員。
第三類的如:廚師。
第四類的如:水電工人。
第五類的如:廣告招牌架設人員。
第六類的如:砂石車司機。
常見的拒保如:機長、爆破小組

註2:
個人責任險:第三人因為我的過失而造成他的財物受損或是人受傷時,當他依法來向我要求賠償,保險公司在保險金額的範圍內,理賠給他。
例如:剛上大學未滿二十歲的小孩子,睡在宿舍上鋪,晚上洗完澡把毛巾晾在床邊,卻因為毛巾不斷滴水到下鋪同學的筆電上,造成筆電損壞。當下鋪同學向小孩子要求賠償時,小孩的父母買的個人責任險就啟動理賠。

理賠咨詢Line:kv19

2015年1月5日 星期一

澳洲打工渡假,保險要怎麼買?

有很多客戶在問,小孩要去澳洲打工,想要買醫療險,怕國外看醫生會很貴,要怎麼買?

這個問題一直是很令人頭痛的問題。

一般來說,許多業務員的做法都是,買一個意外險(傷害險)再加上一個旅平險。

然而,這樣就真的問題解決了嗎?

其實不然………

這篇文章就是幫你分析要怎麼購買保險才可以獲得保障。

1、先從意外險說起……

.職業類別會影響理賠。


所有的意外險都有投保的職業類別限制,每一個職業工作內容不一樣,所遇到的危險也不一樣。

舉例來說,辦公室的行政小姐必定比廣告招牌架設人員的工作還不危險。以一百萬的意外險保障來說,行政小姐可能只需付1000元左右。但是廣告招牌架設人員可能就要付到5000元左右。而且,有的意外險還不一定會接受廣告招牌架設人員的投保(拒保類)

海外打工所找到的工作危險等級不一定,有可能是在果園裡幫忙(職業等級3),也有可能是屠宰場屠牛(職業等級4),還有的是幫忙高樓外牆清潔(職業等級5)。

因此,就會發生,在台灣投保的時候是投保職業類別2或3,但是後來從事更危險或拒保的工作。

如果從事的工作危險升高,但還在保障範圍內,那理賠時,頂多打折理賠(可能原本買100萬保障,因為危險升高,只賠50萬之類)。

但是,如果是拒保類,那不好意思,保險公司就無法理賠了。

而這些都是寫在保單的條款內,如下圖:


2、再說意外醫療……

.醫療費用不足以支付國外昂貴的費用。

現在各家保險公司投保意外醫療時,規劃20萬的意外醫療就很多了。因為台灣有全民健保當後盾,因此,醫療費用相較國外便宜。

事實上,很多保險公司要投保到20萬的意外醫療還真不容易,因為,會有意外險的保險金額的限制。例如:投保500萬的意外險,只能加到10萬的意外醫療…等等。

然而,國外住院一天就可能花掉10萬元,國外昂貴的醫療費用時有所聞。


3、接著旅平險……

.海外停留時間有180天的限制。

不管是一年期的商務用的旅平險,還是一般的旅平險,在條款內容都會註明海外停留180天內才有保險的保障。
所以,你就算是買一年期的旅平險,在出國後的180天內還是要回國一趟,如此一來,才會有一整年的保障。這些限制也會公布在保險公司官網。


也就是說,如果出國超過180天的話,那麼就沒有這張旅平險的保障了。

有的業務會教你寫兩~三份要保書,第一份的日期是從出國第1天到第180天;而第二份的日期是從出國第181天到第360天。第三份的日期從第361天到第365天。

這樣的寫法沒問題嗎?事實上,保險在訂約時,要在國內(台灣),而且要保書通常是訂約後幾天內就要送出去。那你想想,你第二份以後的訂約時雖然是在台灣,但第二份要保書由你的業務人員送出去時,你在台灣嗎?

問題一堆……

那到澳洲打工渡假要怎麼買保險呢?

除了旅平險之外,到澳洲買!!!


為了客戶的這些問題,我想了很久,決定結合本人在國外留學買保險和使用外國保險的經驗,教大家方法!!


1、首先Google "insurance Australia working visa 417"


接著你會看到跑出很多網站,有保險比較網、保險公司產品…等。


2、選擇你要的比較網或是保險公司。

(1)比較網

比較網的好處就是幫你把價格和內容都列出來了,甚至還幫你列出最佳的選項。

不過,本人的建議是,看一下內容之後再決定要哪家,不要看到便宜就買!


(2)保險公司網站

如果你有不同的要求,也可以直接到保險公司的網站去選購保險。

保險公司提供報價的方式分兩種:

(a)下拉式選單:只要簡單的跟著網頁的步驟做,最後就會得到你要的報價了。


(b)填表式:保險公司在網站上提供表單下載,你只要填完後寄回去,他就會派人透過電話或是Email跟你連絡。


只要你在澳洲另外買保險,那麼萬一發生意外時,需要醫療保障時,絕對比台灣的保險好用太多了!!


如果你還是有保險方面的問題,歡迎你直接寫信問我。


澳洲打工雖有趣,注意安全為優先!!

2014年9月6日 星期六

批註除外,你知道你簽的是什麼嗎?

最近遇到一個Case,客戶在投保前二週因為跌倒造成右手扭傷,在投保時,我請客戶誠實告知,也提供診斷書及問卷。
客戶因為不了解保險的運作,問我這次的可不可以申請理賠。我告訴他,依照保險法第127條『保險契約訂立時,被保險人已在疾病或妊娠情況中者,保險人對是項疾病或分娩,不負給付保險金額之責任。』
因此,這次的受傷是不會理賠的,客戶也能接受。

沒多久保險公司電話通知我,右手扭傷的部分要被批註除外(註1)。
我告知該公司窗口,依照保險法第127條,這次的受傷本來就是不理賠的,所以有沒有批註除外都沒影響。
直到我看到承保條件變更同意書,我整個人都傻了…
原承保條件變更同意書

在我看來,這張批註書的意思是我客戶的右手的扭傷和拉傷這輩子都被除外了。

所以,我立馬打電話去給保險公司窗口,問他們這張的意思是要終身除外,還是本次的右手扭傷拉傷除外。
保險公司的窗口詢問完他們的核保後,告訴我只有這次除外,所以,我請他們的核保修改內容,多加上"本次"兩個字。
由於公司作業上有些小疏失,我是9/5(星期五早上)才知道有這張批註書的存在,而9/8(星期一)就要出國的我,只剩下不到八小時可以修改這張批註書。
於是,我就展開奪命連環Call。
一整天下來,一共Call了約十通的電話,該公司核保就算在坐位上,還是不回我電話,讓本人感覺到該核保的態度真的不是很優。但這是有原因的(註2)。

後來保險公司的窗口被我打電話問到煩了,竟然問我為什麼不讓客戶先簽回來,兩年之後申請取消批註就可以了。我告訴他,如果批註簽了,兩年之後無法取消,你負責嗎?現在的核保人員不是將來的理賠人員。如果現在不能修改批註,我就請客戶撤銷契約,反正不是一定非貴公司的商品不可。

保險最主要是看契約,當你批註簽了,也就是承認了這個變更,你覺得保險公司理賠人員會管你當初和業務人員或保險公司的窗口說了什麼嗎?

經過七小時的爭取,在他們下班前,最後終於改成我要的批註了。
修改後批註

這篇文章的重點在於,您在簽業務人員給您的任何文件前,他有沒有跟您說清楚您簽了哪些文件?會影響到您的哪些權利和利益?他有沒有跟您討論適當的做法及因應的方法?

如果以上的問題有任何一項沒有,請您要求您的業務為您解釋清楚。因為保險買的是契約,而最有保障的方法就是白紙黑字寫下來,而不是用口頭承諾。畢竟,用到保險時,可能已經過十幾二十年,人事全非,唯一的保障就是當初買的那些內容。


心得:本來依保險法第127條來說,客戶在投保前的任何生病受傷都不會理賠,這是法律規定的。但是,不論我怎麼和保險公司的人講,他們都聽不懂,只好讓他們批註除外。事實上,這個批註書有寫和沒寫的效果是一樣的!
保險公司核保人員的素質真的要加強了。


註1:批註除外:原來是在保障的範圍,保險公司和我們約定,將那個狀況列為不保的項目。
例如:原先客戶的保障應該是訂約30天後的生病受傷都在理賠的範圍,但是因為保險公司下的批註將客戶的右手扭傷拉傷除外,所以,往後只要是右手的扭傷拉傷除外都不會理賠。


註2:保險公司的核保不接業務人員電話是有原因的。以往有很多的業務人員不講理,打電話過去就像是要跟人吵架,核保一整天接電話接到手軟,解釋到嘴酸。遇到新來的核保,如果心理素質不夠強壯,很快就從保險公司辭退了。
目前本人所知道,有一家保險公司的核保曾經跟我說過,他的工作時間是從下午六點才開始,早上都在接業務人員的電話。常常工作到半夜才回家,假日也在公司加班。聽到這樣的話,我都覺得心酸了…
人家也是領薪水糊口飯吃,因為有些不講理的業務,一通電話,他可能就要解釋半個小時,能做分內的工作的時間真的很有限。


2014年8月31日 星期日

國外就醫,從拒絕理賠到理賠

今年二月,客戶從國外Line問我,在國外就醫,保險公司理不理賠?

我查了一下條款,告訴他,只要先申請健保核退,於健保核退後再拿核退通知書去向保險公司申請理賠即可。

客戶很放心的在國外就醫,在五月時將理賠所需的文件交給我去申請理賠。

我看了一下國外的診斷證明書和收據,這張診斷證明書和台灣的診斷書不同。

它上面列了客戶的就診日期、Description、診斷結果、ICD9 Code、Charge、Credit、Adjust、Balance,在文件最右下面還有Pay this amount。

它等於就是我們的診斷書加上收據。(如下圖所示)

收據1


收據2


有趣的是,這下連健保局都看不懂這家醫院的收據,因此光是向健保局解釋這收據內容、提供客戶繳費證明和醫院收費方式就花了快一個月。

最後,健保局同意給付客戶用信用卡付費的部分,只要客戶提供信用卡繳費明細就可。(也就是圖中Credit部分)

接下來光是等健保局的核退通知書就又花了一個月。


八月一拿到健保局的核退通知書就開始送保險公司申請理賠。

大約過了五天,保險公司的理賠就打電話過來告訴我,健保局已經給付客戶"全額"了,所以他們不會理賠,將把理賠件退回。

保險公司理賠人員:『陳先生,您所送的H客戶的理賠,我們查了他的核退通知書,發現客戶已經申請到健保的全額賠付,所以,我們將不再理賠。案件將會退回。』

我:『怎可能,如果已全額賠付,我還花時間申請理賠幹嘛?請你把收據和健保賠付的核退通知書傳真給我,我看一下,再去問客戶有關詳細的醫療費用。』(剛好他們打電話過來時,我都在外面,不在電腦前,所以沒有資料可查詢。)

過不久收到保險公司傳真過來"一張收據"(收據2)和一張核退通知書。

沒多久,理賠人員打電話過來確認。

保險公司理賠人員:『陳先生,根據我們所看到的核退通知書,健保局未列出不給付金額,也沒有核減金額,所以,這個證明健保局已經全額退款。』

我:『健保局根本沒有全額退,他們只核退信用卡刷卡部分,他們看不懂這張診斷書,跟我一來一往做確認,所以最後只核退信用卡部分。但是,客戶還有自費部分未理賠。請你看Pay this amount就是客戶全部給付的金額。』

保險公司理賠人員:『如果是只看Pay this amount($100),健保局還給付多於他支出的金額。($160),所以,我們沒有必要理賠。』(理賠人員只看收據2)

我:『回公司查完再連絡您。』

就我而言,依照保險條款申請理賠的條件來說,客戶已提供診斷書和收據,也申請了健保核退。所以申請意外險的實支實付醫療時,保險公司就應當賠付剩於不足的差額。

為此,我查了申請理賠時所留存的掃描檔,發現保險公司當時打電話給我後,所傳真的收據少了一份(收據1),客戶一共提供了兩份,每一份的付款金額都是美金$100。所以,客戶這次一共付了美金$200,而健保局給付了新台幣$4,689(相當於美金$160)。因此,當時,我對於保險公司這種粗心的理賠就十分火大了。

我:『先生,你知道你傳真給我的收據少一張嗎?所以,金額一直對不起來。你才會一直以為健保局已經給付全額了。兩張的收據都是Pay this amount($100),日期不一樣,但加起來是美金$200,而且Charge的項目也清楚的寫著Total $200。健保局只付了新台幣$4,689(相當於美金$160)。所以,你們不能說不賠啊!看不懂要問,看不懂要問嘛。』

這時理賠人員又說健保局未寫不給付金額、核減金額,還說沒辦法證明客戶是不是真的付了$200,任我口說無憑之類的話。

我整個火都來了:『你們看不懂,不問,就說不賠。客戶一聽到不賠,馬上就跳腳,一直說當初他就覺得保險公司都是騙人的。傷害了貴公司的名聲,也傷害了保險業的名聲。如果你說你沒辦法賠,不然,你告訴我,你的主管是誰,我去找他說明。你說沒辦法證明客戶付了$200,但是,那張收據上面有國外醫院的電話,也有客戶的病歷號碼,你可以打電話去問。理賠不是你看不懂就說不賠,看不懂要問嘛!』

這時,理賠人員才說,他會去和主管討論看看,之後再回覆我。

幾天後,一封簡訊通知,客戶的理賠已賠付…

-----------------------------------------------------------------------------------------------------
關於這件事,我的心得是:

1、客戶的診斷書要看得懂。不是每個客戶都像我的客戶是半個美國人,所以他很明顯的知道他付了多少錢。而我的工作就是先幫他核對到底應該要賠付多少。前提,診斷書要看得懂。(幸好本人曾在國外就醫過,這個診斷書還難不倒我)

2、理賠人員不是萬能。他們因為工作量多,所以當他們在檢視文件時可能會有所遺漏。因此,自己該有的工作還是要做。

3、要了解為何不理賠,若是在保險範圍裡就極力幫客戶爭取。曾有同業的告訴我,那沒多少錢,你就自己給客戶就可以了。我覺得,如果是不該賠,那自己給客戶,反而是養壞他。但該賠的情況,就更不能自己給客戶,反而是要極力爭取。

4、有時保險公司不是故意不賠,事實上是他們可能資訊不夠或是看不懂!!!


相關文章:
保險公司拒賠,我應該如何求助?


理賠咨詢Line:kv19


2012年9月4日 星期二

保險經紀人和保險業務員有什麼不一樣?

(內容更新日期2015年12月20日)
最近常常遇到朋友問我,到底什麼是保險經紀人,和一般保險的業務員又有什麼不一樣?又向誰買保險比較有保障?
事實上,自從民國104年6月18日,保險經紀人的管理規則修訂後,
主管機關(金管會)對於保險經紀人的管理愈來愈嚴格,用以保障消費者的權利!

包含強制每個經紀人每年至少要上16小時的在職教育訓練(法令課程至少要8小時)、執業需經過金管會的核准、依法要盡善良管理人的忠實義務…等。

加上目前保險經紀人需要通過考試院所辦理的國家考試,此國家考試的難度相當於公務人員考試的普考,一年僅辦理一次。

相較於保險業務員的法令訓練課程不一定需要那麼嚴格、不需要經過金管會的核准,只要通過保險業務員的資格考試即可(由中華民國壽險商業同業公會舉辦,約一週一次)。

所以,以往~~~在保險經紀人公司的業務員都自稱是“保險經紀人”
所以當有任何糾紛時,消費者往往就會認為是”保險經紀人”的問題,
其實,
有保險經紀人的執照者,願意出來”執業”者,
目前在業界是不多的!(截至104年12月20日,全國不到140人)
因此,多數在保險經紀人公司上班的,大多是業務員;
甚至~~有些保險經紀人公司的老闆,本身也是沒有保險經紀人執照的!
將來~~~消費者可以從幾個地方辨別:
他是業務員或者他是保險經紀人(註3)
1.您可以上”中華民國保險經紀人公會”查看會員名冊
2.您可以問:他需不需要繳”保證金”給政府
3.請他出示保證保險單(註1)影本或專業責任保險保險單(註2)影本或執照影本。
然而,在中華民國保險經紀人商業同業公會的保險經紀人,基本上~~
這些經紀人是幫”保險經紀人公司”做簽署保單的工作,
因此,他們本身不用繳保證金,因為~~保險經紀人公司的保證金是公司出的!
至於,向誰買比較有保障就是見人見志的問題了!

註1:保證保險的保障內容: 基本上就是保障客戶將保費繳交給保險經紀人,而若保險經紀人將保費侵佔或挪為他用時,客戶可根據保證保險來向保險經紀人投保的公司請求保險費的賠償。

註2:保險經紀人專業責任保險的保障內容:基本上就是當您的保險經紀人在執行業務 (幫您選擇合適的保險商品) 時,所造成的過失,在符合這張保單的承保範圍內,保險公司有負賠償之責。

註3:保險經紀人需經過國家考試合格才可執業,而從民國83年至民國104年為止,人身保險經紀人及格人數總共為1,744人。財產保險經紀人及格人數總共為1,171人。(資料來源:中華民國保險經紀人公會)

理賠咨詢Line:kv19


想追根究底的人可以繼續往下看^^


以下是保單條款(取自財團法人保險事業發展中心)

1、保證保險承保範圍:

要保人因發生下列事故致未將其於保險期間內所收受委繳保費之全部或部分交付予被保險人所指定之保險業,造成被保險人之保費損失時,本公司依本保險契約之約定對被保險人負賠償之責:
一、要保人或其員工、業務員之侵占、詐欺或背信之行為且經被保險人對要保人或其員工、業務員提出刑事告訴。
二、要保人或其員工、業務員之侵占、詐欺或背信之行為致被保險人受有委繳保費之損失,由爭議處理機構依金融消費者保護法作成評議書,並經爭議處理機構事務所所在地之管轄地方法院核可。
三、要保人資產不足以清償負債而有清算、破產法之和解或破產之情事。
本公司在本保險契約有效期間內對個別被保險人之賠償金額,僅以其所交付之委繳保費為限,對所有被保險人之賠償金額之加總不超過本保險契約所載之保險金額。倘所有被保險人之委繳保費損失合計超過本保險契約所載之保險金額時,本公司按比例賠償之。


2、保險經紀人專業責任保險承保範圍:

被保險人於保險期間或追溯期間內,因執行保險代理人、經紀人業務之過失、錯誤或疏漏行為,致第三人受有損害,被保險人依法應負賠償責任並於保險期間內受賠償請求時,本公司對被保險人負賠償之責。